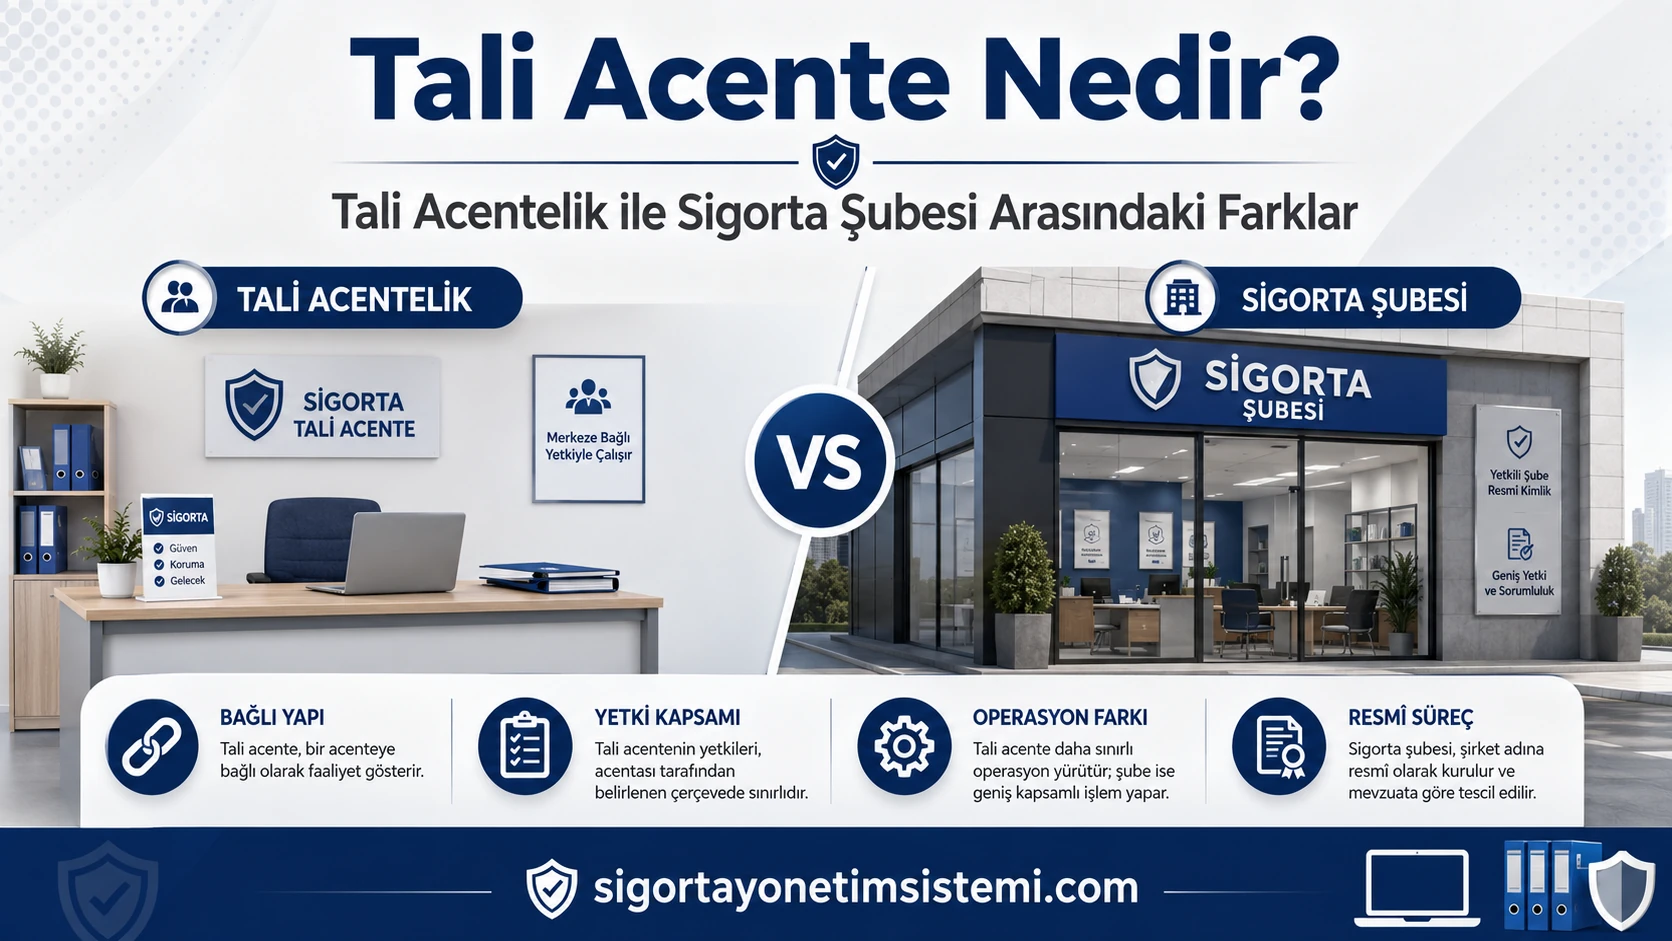
Sigortacılık sektöründe geçmişten kalan bazı kavramlar günümüzde hâlâ kullanılmaya devam ediyor. “Tali acente” de bunlardan biri. Özellikle sigorta sektörüne yeni giren girişimciler, mevcut bir acentenin altında çalışmayı düşünenler veya farklı şehirlerde satış noktası oluşturmak isteyenler “tali acentelik nedir?” ve “tali acente ile şube arasındaki fark nedir?” sorularıyla karşılaşabiliyor.
Ancak burada önemli bir mevzuat ayrımı bulunuyor: Güncel Türk sigortacılık mevzuatında tali acentelik, alt acentelik veya bağlı acentelik adıyla kurulabilen bağımsız bir sigorta aracılığı modeli bulunmuyor. SEDDK'nın güncel mevzuat listesinde yer almaya devam eden 2016/27 sayılı uygulama Genelgesi, sigorta acentelerinin doğrudan sigorta şirketi tarafından yetkilendirilmesi gerektiğini ve tali acentelik dahil, sigorta şirketinden doğrudan yetki almayan yapılanmalar üzerinden acentelik faaliyeti yürütülemeyeceğini açık biçimde ortaya koyuyor.
Dolayısıyla bugün “tali acente açmak” şeklinde kullanılan ifadeler, güncel sigortacılık mevzuatı açısından dikkatle değerlendirilmelidir. Bir acente farklı lokasyonlarda örgütlenmek istiyorsa mevzuatta düzenlenen temel yöntem şubeleşmedir.
Bu içerik genel bilgilendirme amacı taşımaktadır; somut kuruluş ve sözleşme süreçlerinde ilgili oda, SEDDK düzenlemeleri, mali müşavir ve gerektiğinde hukuk uzmanından işlem özelinde görüş alınması uygun olacaktır.
Tali Acente Nedir?
Tali acente kavramı, geçmişte ana veya yetkili bir sigorta acentesine bağlı olarak sigorta ürünlerinin pazarlanması ve aracılık faaliyetlerinin yürütülmesi biçimindeki yapılanmaları ifade etmek için kullanılmıştır.
Basit ifadeyle eski modelde ilişki şu şekilde düşünülebiliyordu:
Sigorta şirketi → Ana acente → Tali acente → Müşteri
Burada tali acentenin sigorta şirketiyle doğrudan ilişkisinden ziyade ana acente üzerinden faaliyet göstermesi söz konusu olabiliyordu.
Ancak bu sistem günümüzde geçerli bir sigorta acenteliği modeli olarak değerlendirilmemelidir.
SEDDK'da yayımlanan 2019/7 sayılı sektör duyurusunda da 5684 sayılı Sigortacılık Kanunu ile tali acenteliğin ortadan kaldırıldığı açık biçimde ifade edilmektedir. Düzenleyici otorite, tali acentelik benzeri yapılanmalar üzerinden yetkisiz sigorta aracılığı yapılmasını mevzuata uygun kabul etmemektedir.
Bu nedenle internette eski dokümanlarda veya sektörel konuşmalarda karşılaşılan “tali acente” kavramı, günümüzde kurulabilecek ayrı bir acente türü gibi değerlendirilmemelidir.
Tali Acentelik Günümüzde Uygulanıyor mu?
Hayır, güncel mevzuatta bağımsız bir tali acentelik statüsü bulunmuyor.
Sigorta Acenteleri Yönetmeliğinin uygulanmasına ilişkin 2016/27 sayılı Genelge'nin 7.1 maddesi oldukça açıktır. Buna göre sigorta acentelerinin doğrudan sigorta şirketi tarafından yetkilendirilmesi gerekir. İkili sözleşme, üçlü sözleşme, alt acentelik, tali acentelik, bağlı acentelik veya benzeri isimler altında sigorta şirketinden doğrudan yetki alınmadan acentelik yapılanması oluşturulamaz.
Bu nokta, “tali acentelik sözleşmesi” açısından da önemlidir.
İki ticari işletmenin kendi aralarında imzaladığı ve başlığında “tali acentelik sözleşmesi” yazan özel bir sözleşme, taraflardan birine kendiliğinden sigorta aracılığı yetkisi kazandırmaz. Sigorta şirketi adına yapılacak aracılık faaliyeti bakımından sigorta şirketinin verdiği yetki ve sigortacılık mevzuatındaki şartlar esas alınır.
SEDDK'nın yayımladığı eski fakat halen güncel uygulama çerçevesinde bulunan açıklamalarda da acentelerin şube şartlarını yerine getirmeden tali veya alt acente benzeri modellerle fiilen şube gibi faaliyet göstermesinin mevzuata uygun olmadığı belirtilmiştir.
Sigorta Acentesi Şubesi Nedir?
Sigorta şubesi, Levhaya kayıtlı bir sigorta acentesinin merkezine bağlı olarak başka bir işyerinde faaliyet gösteren teşkilat birimidir.
Şube ayrı bir sigorta acentesi veya merkezden tamamen bağımsız yeni bir işletme değildir. Merkez acentenin organizasyonu içinde faaliyet gösterir.
2016/27 sayılı Genelge'de acentelerin teşkilatlanmasının merkez ve merkeze bağlı şubeler şeklinde olabileceği belirtilmektedir. Aynı düzenlemeye göre şubenin sigorta aracılığı faaliyeti, merkezin sahip olduğu yetkilerle sınırlıdır.
Örneğin merkez acentenin belirli bir sigorta şirketinde veya branşta yetkisi bulunmuyorsa şube, sırf şube olduğu için merkezden daha geniş bir sigorta aracılığı yetkisi elde edemez.
Şube ayrıca ticaret sicili ve Sigorta Acenteleri Levhası süreçleri bakımından kayıt altına alınır. Güncel oda uygulamalarında her şube için şube müdürü bulunması, şubenin ticaret siciline tescil edilmesi, Levha sistemine işlenmesi ve fiziki şartlarının kontrol edilmesi gibi işlemler öngörülmektedir.
Tali Acente ile Şube Arasındaki Farklar
En önemli fark, birinin güncel sigortacılık mevzuatında geçerli bir teşkilatlanma modeli olması, diğerinin ise artık bu şekilde kurulabilen bir sigorta aracılığı statüsü olmamasıdır.
KonuTali AcenteSigorta Acentesi ŞubesiGüncel sigortacılık mevzuatındaki durumAyrı bir acentelik modeli olarak bulunmuyorAçıkça düzenleniyorSigorta şirketinden yetkiAna acente üzerinden yetki aktarılması mümkün değilMerkez acentenin yetkileri kapsamında çalışırHukuki yapıGüncel özel bir sigorta aracılığı statüsü yokMerkeze bağlı şubedirLevha“Tali acente” şeklinde ayrı güncel statü yokŞube bilgileri Levha sisteminde kayıt altına alınırŞube müdürüGüncel tali acentelik rejimi olmadığı için özel düzenleme yokHer şube için şube müdürü gerekirTeknik personelTali acente adı altında alternatif personel rejimi yokturTeknik personel mevzuat şartlarına tabidirKomisyonAna acente-tali acente şeklinde mevzuata dayalı güncel bir komisyon zinciri yokturKomisyon ilişkisi merkez acente ile sigorta şirketi arasındadırVergiÖzel bir “tali acente vergilendirmesi” yokturŞube merkeze bağlı işyeridirOperasyonTali acentelik adı altında şube şartlarının aşılması mümkün değildirMerkez tarafından yönetilir ve denetlenir
Yetki Açısından Tali Acente ve Şube Farkı
Yetki konusu bu iki kavram arasındaki en kritik farktır.
Bir sigorta acentesinin başka bir işletmeye kendi sigorta şirketi ekranlarını, kullanıcı bilgilerini veya poliçe düzenleme yetkisini vererek o işletmeyi “tali acente” haline getirmesi mümkün değildir.
SEDDK uygulama Genelgesi, sigorta şirketlerinin sistemlerini yalnızca kendi yetkilendirdikleri acentelerin poliçe düzenleyebileceği biçimde yapılandırmasını istemektedir.
Şubede ise durum farklıdır. Şube, merkezin organizasyonunun parçasıdır ve faaliyet alanı merkez acentenin yetkisiyle sınırlıdır. Merkezin sahip olmadığı bir sigorta şirketi veya ürün yetkisi şubede bağımsız olarak oluşturulamaz.
Sorumluluk Farkı Nedir?
Şubenin ayrı bir tüzel kişiliği bulunmaz. Merkeze bağlıdır ve yürütülen ticari faaliyet aynı işletmenin organizasyonu içerisinde gerçekleştirilir.
Gelir İdaresi Başkanlığı da şubelerin merkezden ayrı bir tüzel kişilik olmadığını ve genel uygulamada merkez ile şubenin aynı vergi kimlik numarasını kullandığını belirtmektedir.
Bu nedenle şubede gerçekleştirilen sigortacılık işlemlerinin organizasyonel ve hukuki sorumluluğu merkez acenteden bağımsız düşünülemez.
“Tali acente” adı altında ayrı bir işletmenin merkez acentenin poliçe ekranlarını kullanması ise bu sorumluluğu ortadan kaldırmaz; aksine yetkisiz sigorta aracılığı ve mevzuata aykırı iş paylaşımı riski yaratabilir.
Komisyon İlişkisi Nasıl Olur?
Geçmişte kullanılan tali acentelik modellerinde ana acente tarafından tali acenteye komisyon payı verilmesi şeklinde ticari ilişkiler görülebiliyordu.
Ancak bugün “ana acente komisyonu alır, belirli kısmını tali acenteye verir ve tali acente sigorta satışı yapar” şeklinde genel ve bağımsız bir tali acentelik rejimi bulunmamaktadır.
Şubede ise sigorta şirketinin sözleşme yaptığı taraf merkez acentedir. Sigorta şirketinden doğan üretim ve komisyon ilişkisi acentenin kendi ticari organizasyonu içinde değerlendirilir.
Şube çalışanlarına veya şube organizasyonuna performans primi, ücret veya şirket içi gelir paylaşımı uygulanması ayrı bir işletme yönetimi konusudur. Bu durum üçüncü bir kişiye sigorta acenteliği yetkisi verilmesi anlamına gelmez.
Teknik Personel Şartları
Sigorta şubesi açmak yalnızca bir ofis kiralamak ve tabela asmak anlamına gelmez.
Güncel uygulamada her şube için şube müdürü bulunması gerekir. Şube müdürünün ticaret sicilinde tescili de istenmektedir. Ayrıca şubede sigortacılık işlemlerini gerçekleştirecek personelin teknik personel şartlarını taşıması gerekir.
Teknik personel açısından eğitim düzeyine göre mesleki deneyim şartları değişmektedir. Bunun yanında gerekli yeterlilik sınavı/SEGEM şartları da dikkate alınır. 22 Ocak 2025 tarihli Yönetmelik değişikliğiyle şube müdürü kavramı ilgili mesleki şartlara ilişkin hükümlere de açıkça eklenmiştir.
Dolayısıyla “tali acentelik kurayım, şube müdürü ve şube şartlarına ihtiyaç kalmasın” şeklinde bir yöntem güncel mevzuata uygun bir alternatif değildir.
Vergisel Açıdan Fark Var mı?
Burada yine tali acenteliğin günümüzde ayrı bir sigortacılık statüsü olmadığını dikkate almak gerekir. Dolayısıyla mevzuatta özel bir “tali acente vergilendirmesi” bulunmaz.
Şube ise vergi uygulaması açısından merkeze bağlı bir işyeridir. Gelir İdaresi Başkanlığının açıklamalarına göre merkez ve şubeler genel olarak aynı vergi kimlik numarasını kullanır; buna karşılık şube ayrı bir işyeri olarak vergi idaresine bildirilebilir.
Buna karşılık iki ayrı şirket veya iki ayrı şahıs işletmesi varsa bunlar sırf kendi aralarında bir sözleşme imzaladıkları için tek mükellefe dönüşmez.
Bu nedenle sigorta acenteliğinin ticari yapılanması kurulurken sigortacılık mevzuatındaki şube kavramı ile vergi mevzuatındaki işyeri/mükellefiyet kavramlarının birlikte değerlendirilmesi gerekir.
Operasyonel Olarak Şube Nasıl Çalışır?
Şubeli bir sigorta acentesinde merkez ve şubeler aynı organizasyonun parçalarıdır. Ancak müşteri, poliçe, teklif, yenileme ve personel süreçlerinin lokasyon bazında ayrıştırılması gerekebilir.
Örneğin merkez İstanbul'da, şubeler Ankara ve İzmir'de bulunuyorsa acentenin;
- müşterinin hangi şubeye bağlı olduğunu,
- poliçeyi hangi personelin düzenlediğini,
- yaklaşan yenilemeleri,
- şube bazında üretimi,
- sigorta şirketi bazında prim üretimini,
- personel performansını,
- müşteri görüşmelerini
tek merkezden takip etmesi önemli hale gelir.
SigortaYonetimSistemi.com, merkez ve şubelerdeki müşteri ve poliçe operasyonlarının daha düzenli takip edilmesi, yenilemelerin merkezi olarak görüntülenmesi ve acente portföyünün lokasyonlar arasında dağılmadan yönetilmesi amacıyla kullanılabilir. Özellikle şube sayısı arttıkça Excel veya birbirinden bağımsız kayıt sistemleri yerine merkezi bir yapı operasyonel kontrolü kolaylaştırır.
Tali Acentelik Yerine Şube mi Açılmalıdır?
Bir sigorta acentesinin başka bir şehir veya ilçede kendisine bağlı sürekli bir satış noktası oluşturmak istemesi halinde güncel mevzuat açısından incelenmesi gereken model şubeleşmedir.
Şube açacak acenteler için sermaye, organizasyon, şube müdürü, teknik personel, ticaret sicili, fiziki şartlar ve Levha kayıtlarına ilişkin yükümlülükler bulunmaktadır. 2025'te Yönetmeliğin sermaye hükümleri de güncellenmiş; şubeleşen acenteler için merkez ve şube bazında ek sermaye şartları yeniden düzenlenmiştir.
Parasal eşikler dönemsel olarak güncellenebildiği için şube kuruluşu yapılacağı tarihte SEDDK, TOBB ve ilgili odanın güncel tutarlarının ayrıca kontrol edilmesi gerekir. Örneğin İTO'nun güncel şubeleşme sayfasında enflasyon güncellemelerini yansıtan mevcut tutarlar ve başvuru belgeleri ayrıca yayımlanmaktadır.
Sık Sorulan Sorular
Tali acente nedir?
Tali acente, geçmişte ana bir sigorta acentesine bağlı şekilde sigorta aracılığı yapan yapılanmalar için kullanılan bir kavramdır. Ancak güncel Türk sigortacılık mevzuatında ayrı ve kurulabilir bir tali acentelik statüsü bulunmamaktadır.
Tali acentelik hâlâ var mı?
Hayır. SEDDK düzenlemeleri, sigorta şirketinden doğrudan yetki alınmadan tali acentelik, alt acentelik veya bağlı acentelik gibi modeller üzerinden sigorta aracılığı yapılmasına izin vermemektedir.
Tali acentelik 5684 sayılı Kanun ile kaldırıldı mı?
SEDDK'da yayımlanan 2019/7 sayılı sektör duyurusunda tali acentelik, açıkça 5684 sayılı Sigortacılık Kanunu ile ortadan kaldırılmış bir yapı olarak ifade edilmektedir.
Tali acentelik sözleşmesi yapılabilir mi?
Taraflar ticari konularda özel sözleşmeler yapabilir; ancak “tali acentelik sözleşmesi” adı verilen bir sözleşme tek başına sigorta şirketi adına aracılık veya poliçe düzenleme yetkisi vermez. Sigortacılık yetkisinin doğrudan sigorta şirketinden kaynaklanması gerekir.
Tali acente ile şube aynı şey midir?
Hayır. Tali acentelik güncel mevzuatta ayrı bir sigorta aracılığı modeli değildir. Şube ise Sigorta Acenteleri Yönetmeliği ve ilgili uygulama düzenlemeleri kapsamında açıkça kabul edilen, merkez acenteye bağlı bir teşkilatlanma biçimidir.
Şube merkezden bağımsız poliçe düzenleyebilir mi?
Şubenin aracılık faaliyeti merkezin yetkileriyle sınırlıdır. Merkez acentenin sahip olmadığı bir sigorta şirketi veya aracılık yetkisini şube kendi başına oluşturamaz.
Sigorta şubesinde şube müdürü zorunlu mu?
Evet. Güncel oda uygulamalarında her şube için şartları sağlayan bir şube müdürü bulunması ve şube müdürünün ilgili kayıtlara işlenmesi gerekmektedir.
Başka bir sigorta acentesinin ekranını kullanarak poliçe kesmek tali acentelik sayılır mı?
Bir acentenin sigorta şirketinden doğrudan yetki almadan başka bir acentenin yetkisi veya sistem erişimi üzerinden sürekli biçimde sigorta aracılığı yapması tali/alt acentelik benzeri mevzuata aykırı bir yapı oluşturabilir. SEDDK, sigorta şirketlerinin sistemlerini yalnız kendi yetkilendirdikleri acentelerin işlem yapabileceği şekilde düzenlemesini istemektedir.


